内容介绍
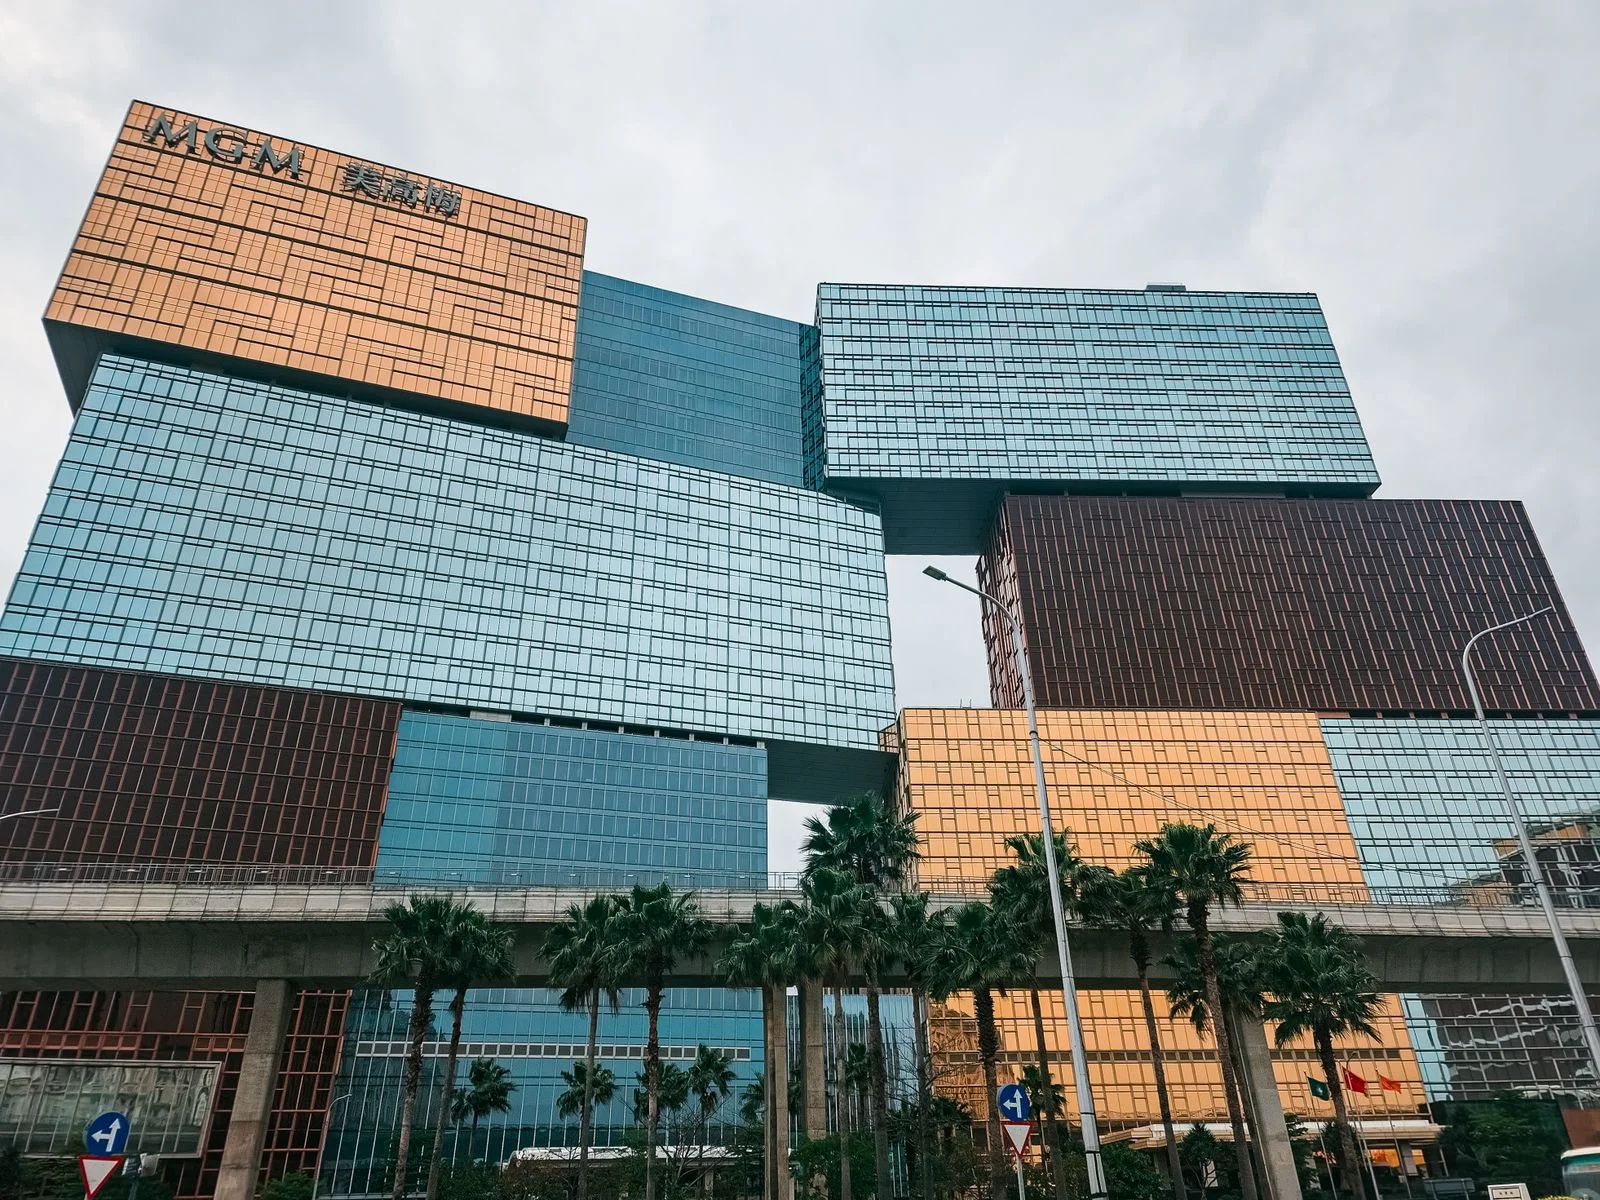
美高梅中国于2026年10月28日公布创纪录的第三季度业绩,在澳门整体赌场市场走弱之际扩大了市场份额。该运营商的业绩显示,其以高端业务为重点的物业表现更强,但也说明访客人数增加并不一定会直接转化为更高的博彩收入。
主要要点
- 美高梅中国第三季度收入同比增长5%,达到约89亿港元;调整后EBITDA达到约24亿港元;两项均创下7月至9月期间的纪录。
- 集团在澳门的市场份额达到17.1%,其中MGM COTAI占10.5%,MGM MACAU占6.6%。
- 澳门每日博彩总收入(GGR)同比下降4%至6.55亿澳门元,而美高梅中国旗下2家度假村的每日GGR合计增长5%。
- 公司在2026年早些时候完成MGM COTAI的套房改造项目后,已开始翻新MGM MACAU约100间套房。
市场背景与竞争格局转变
澳门博彩监察协调局(DICJ)公布的第三季度数据表明,赌场GGR同比下降3.8%,较第二季度下降1.3%。作为最大收入类别的中场百家乐同比下降7.9%,至336.1亿澳门元。包括老虎机和电子桌面产品在内的更广义中场业务下降5.2%,至433.1亿澳门元。
市场并非各方面都疲弱。老虎机GGR同比增长18.8%,至40.9亿澳门元;按DICJ的分类,贵宾百家乐收入增长0.1%,至169.1亿澳门元。由于各博彩特许经营商对贵宾业务采用不同的报告口径,这些数据与运营商报告的分部数据并不直接可比。
在这一背景下,美高梅中国表示,其旗下物业的每日访客量同比增长10%,包括老虎机在内的中场GGR也增长5%。澳门平均每日访客到访量在本季度增长8%,达到122,139人。公司将全市博彩承压的部分原因归因于世界杯赛事的暂时性影响。
美高梅中国的物业表现与资产策略
MGM COTAI实现收入约54亿港元,而一年前为51亿港元。其调整后EBITDA从约14.6亿港元升至约15.2亿港元。MGM MACAU实现收入约35亿港元,高于此前的34亿港元,但调整后EBITDA从约9.14亿港元下降至约8.65亿港元。
这一分化表明,金光大道度假村是本季度更强的盈利贡献者,而半岛物业正被定位为更高端的场所。首席执行官冯小峰表示:“高端市场细分领域继续推动增长。”公司将这一势头与翻新后的客房和高端空间联系起来,不过,所提供的业绩数据并未说明业绩表现中有多少来自翻新活动、客户结构或其他运营因素。
美高梅中国表示,MGM MACAU约100间套房的翻新工作已经开始。既定计划是将MGM MACAU打造为半岛上的顶级场所,并将MGM COTAI定位为高端旅客的目的地。这是一项已规划的资产改善举措,而非已经完成的翻新工程。
截至9月30日,美高梅中国还报告总流动性约为256亿港元,包括银行结余、现金和未提取的循环信贷额度。其控股股东美高梅国际酒店集团另行报告,美高梅中国收入为11亿美元,分部调整后EBITDAR为2.64亿美元。由于包含4,100万美元的公司间品牌许可费,母公司公布的这一数据受到影响;该费用在合并时会被抵销。
访客增长、酒店需求与马来西亚相关性
澳门10月黄金周提供了更强的旅游业测试,但并未得出明确的博彩结论。该市在7天内录得114.3万访客到访,平均酒店入住率达到91.3%。与此同时,平均房价约为1,677.3澳门元,同比下降1.7%。美高梅中国表示,假日期间其旗下物业的访客量同比增长10%。
对于马来西亚的B2B运营商、供应商和投资者而言,这些业绩凸显了区分旅游客流量与博彩变现的重要性。澳门迎来了更多访客,但全市GGR在此前一个季度下降,黄金周期间房价也有所走软。因此,与其将美高梅中国的相对优异表现视为澳门全面复苏的证据,不如将其视为物业定位、高端客房供应和市场份额获取方面的案例研究,这一点可能更具参考意义。
这些发展涉及澳门度假村,并不表明美高梅中国已在马来西亚推出这些产品、客房或商业举措。不过,对于关注区域综合度假村竞争、高端客户获取以及博彩、酒店服务和非博彩旅游收入之间平衡的马来西亚企业而言,这些发展仍可能具有重要意义。
事件时间线
- 2026年10月22日:DICJ季度数据显示,澳门赌场第三季度GGR同比下降3.8%。 - 2026年10月28日:美高梅中国公布截至9月30日期间未经审计的第三季度业绩。 - 2026年10月1日至7日:澳门黄金周录得114.3万访客到访,酒店入住率为91.3%。 - 第三季度业绩更新后:美高梅中国表示,MGM MACAU约100间套房的翻新工作已经开始。 下一个重要指标将是,美高梅中国能否在季节性假期结束后保持份额增长,并将高端定位转化为持久的盈利增长。要作出这一判断,需要依赖后续运营结果,而不能仅凭访客量或计划中的翻新工程。